Pašnodarbinātais vai SIA – kuru izvēlēties?
Uzsākot savu biznesu, viens no pirmajiem svarīgajiem lēmumiem ir izvēlēties piemērotāko uzņēmējdarbības formu. Latvijā bieži tiek apsvērti divi varianti – saimnieciskās darbības veicējs jeb pašnodarbinātais un sabiedrība ar ierobežotu atbildību (SIA).
Abiem risinājumiem ir savas priekšrocības un trūkumi. Tas, kas ir izdevīgi vienam uzņēmējam, ne vienmēr būs labākais risinājums citam. Tāpēc pirms reģistrācijas ir vērts izvērtēt ne tikai nodokļus, bet arī plānoto apgrozījumu, izdevumus, riskus, darbinieku nepieciešamību un biznesa attīstības plānus.
Pašnodarbinātais – vienkāršāks veids, kā uzsākt darbību
Pašnodarbinātais jeb saimnieciskās darbības veicējs ir fiziska persona, kas reģistrē samniecisko darbību un pats veic ar to saistītos pienākumus. Šis risinājums bieži ir piemērots cilvēkiem, kuri tikai sāk savu darbību, sniedz individuālus pakalpojumus vai vēlas pārbaudīt biznesa ideju pirms lielākiem ieguldījumiem.
Kad pašnodarbinātais var būt laba izvēle?
Pašnodarbinātā statusu bieži ir vērts apsvērt, ja:
- strādājat galvenokārt viens;
- sniedzat pakalpojumus kā konsultants, dizainers, meistars, fotogrāfs, pasniedzējs, programmētājs u. c.;
- sākotnējie ieguldījumi biznesā ir nelieli;
- nav nepieciešami darbinieki;
- vēlaties vienkāršāku uzņēmējdarbības uzsākšanu;
- vēlaties sākumā pārbaudīt savu biznesa ideju;
- klientu un darījumu skaits nav ļoti liels.
Viena no būtiskākajām priekšrocībām ir salīdzinoši vienkārša darbības uzsākšana – saimniecisko darbību var reģistrēt VID, un nav nepieciešams dibināt atsevišķu juridisku personu. Tomēr vienkāršāka uzņēmējdarbības forma nenozīmē, ka nodokļu un grāmatvedības pienākumu nav.
Kādi nodokļi jāņem vērā pašnodarbinātajam?
Saimnieciskās darbības veicējam nodokļi tiek aprēķināti, ņemot vērā saimnieciskās darbības rezultātu un izvēlēto nodokļu režīmu. Vispārējā nodokļu režīmā nodokļus neaprēķina no visa saņemtā apgrozījuma. Vispirms nosaka saimnieciskās darbības ienākumu jeb peļņu — no ieņēmumiem atskaita ar saimniecisko darbību saistītos izdevumus. No saimnieciskās darbības ienākuma pašnodarbinātajam jāveic valsts sociālās apdrošināšanas obligātās iemaksas (VSAOI):
- ja mēneša ienākums ir mazāks par 780 eiro, no faktiskā ienākuma maksā 10% pensiju apdrošināšanai;
- ja mēneša ienākums sasniedz vai pārsniedz 780 eiro, VSAOI ar pilno likmi — vispārējā gadījumā 31,07% — jāveic vismaz no 780 eiro;
- no ienākuma daļas, kas pārsniedz izvēlēto pilno VSAOI objektu, papildus veic 10% iemaksas pensiju apdrošināšanai.
Piemēram, ja mēneša ieņēmumi ir 2 000 eiro, izdevumi 800 eiro un saimnieciskās darbības ienākums ir 1 200 eiro, pašnodarbinātais var veikt pilnās VSAOI no 780 eiro — 242,35 eiro — un 10% pensiju apdrošināšanai no atlikušajiem 420 eiro — 42 eiro. Kopējās sociālās iemaksas šajā piemērā būtu 284,35 eiro.
Papildus VSAOI pašnodarbinātais maksā iedzīvotāju ienākuma nodokli (IIN). To aprēķina gada ienākumu deklarācijā no gada apliekamā ienākuma, ņemot vērā samaksātās VSAOI, neapliekamo minimumu, nodokļu atvieglojumus un citus personas ienākumus. Tāpēc precīzu IIN summu nevar noteikt tikai pēc viena mēneša apgrozījuma.
No 2026. gada pašnodarbinātajiem vairs netiek veikts iepriekšējais minimālo obligāto iemaksu pārrēķins par mēnešiem, kuros ienākumi nav sasnieguši minimālo algu. Tomēr pienākums deklarēt faktiskos ienākumus un veikt tiem atbilstošās VSAOI saglabājas.
Tāpēc nav pareizi izvēlēties pašnodarbinātā statusu tikai pēc principa – “šeit nodokļi būs mazāki”. Nodokļu slogs ir jāaprēķina konkrētam biznesa modelim.
SIA – piemērotāka struktūra augošam biznesam
SIA ir atsevišķa juridiska persona. Tas nozīmē, ka uzņēmuma manta un saistības tiek nodalītas no tā īpašnieka personīgās mantas. Tieši šis ir viens no būtiskākajiem iemesliem, kāpēc uzņēmēji izvēlas SIA. SIA bieži ir piemērotāka, ja uzņēmumam ir lielāki finanšu riski, tiek slēgti būtiski līgumi, nepieciešami darbinieki vai plānota aktīva izaugsme.
Kad izvēlēties SIA?
SIA var būt piemērotāka izvēle, ja:
- biznesam ir lielāks apgrozījuma un izaugsmes potenciāls;
- uzņēmumā plānots nodarbināt darbiniekus;
- nepieciešami lielāki ieguldījumi;
- uzņēmumam ir būtiskas saistības pret klientiem vai piegādātājiem;
- pastāv lielāki finansiālie vai juridiskie riski;
- plānots piesaistīt biznesa partnerus vai investorus;
- vēlaties nošķirt uzņēmuma finanses no personīgajām finansēm;
- uzņēmuma peļņu plānots reinvestēt attīstībā.
SIA struktūra var būt arī praktiskāka, ja nākotnē plānojat pārdot uzņēmumu vai piesaistīt jaunus dalībniekus.
Būtiska atšķirība – atbildība
Viena no svarīgākajām atšķirībām starp abām formām ir atbildības princips. Pašnodarbinātais un fiziskā persona juridiski nav divas atsevišķas personas. Savukārt SIA ir atsevišķa juridiska persona. Tas nozīmē, ka, izvēloties uzņēmējdarbības formu, jādomā ne tikai par to, cik vienkārši būs kārtot grāmatvedību, bet arī par biznesa riskiem.
Jo lielāki ir iespējamie finansiālie riski, jo rūpīgāk jāizvērtē SIA nepieciešamība.
SIA nodokļi – svarīgi saprast, ka peļņa nav automātiski “īpašnieka alga”
SIA gadījumā uzņēmuma finanses ir nodalītas no īpašnieka personīgajām finansēm. Tas nozīmē, ka uzņēmums var izmantot nopelnīto naudu arī attīstībai – piemēram, iegādāties iekārtas, veikt mārketinga ieguldījumus, veidot uzkrājumu vai finansēt citus uzņēmuma izdevumus.
Savukārt, ja peļņa tiek izmaksāta dividendēs, jāņem vērā attiecīgais nodokļu režīms. 2026. gadā noteiktos gadījumos uzņēmumam, kura dalībnieki ir tikai fiziskas personas, ir iespēja izvēlēties alternatīvu 15% UIN likmi dividendēm, vienlaikus piemērojot 6% IIN dividenžu ienākumam.
Piemēram, ja SIA standarta kārtībā vēlas sadalīt dividendēs 10 000 eiro, UIN ir 2 500 eiro: 10 000 ÷ 0,8 × 20%. Dalībnieks saņem 10 000 eiro, un papildus IIN Latvijā šīm dividendēm parasti nepiemēro.
No 2026. gada uzņēmums, kura dalībnieki ir tikai fiziskas personas, noteiktos gadījumos var izvēlēties alternatīvo kārtību: dividendēm piemēro 15% UIN, izmantojot koeficientu 0,85, un no fiziskajai personai aprēķinātajām dividendēm papildus ietur 6% IIN. Šī ir izvēles iespēja, nevis visiem uzņēmumiem automātiski izdevīgākais režīms.
Tāpēc arī SIA nodokļu izdevīgums jāvērtē nevis tikai pēc vienas nodokļa likmes, bet pēc tā, kā uzņēmums pelna, kādi ir tā izdevumi un kā īpašnieks plāno izmantot uzņēmuma peļņu.
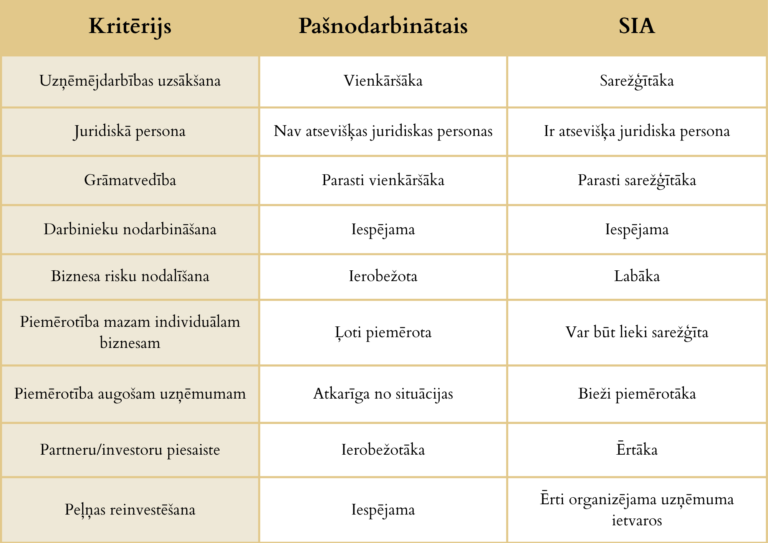
Pašnodarbinātais vai SIA – salīdzinājums:

 Piesaki konsultāciju pa tālruni +371 26212520
 info@finanses-ak.com


